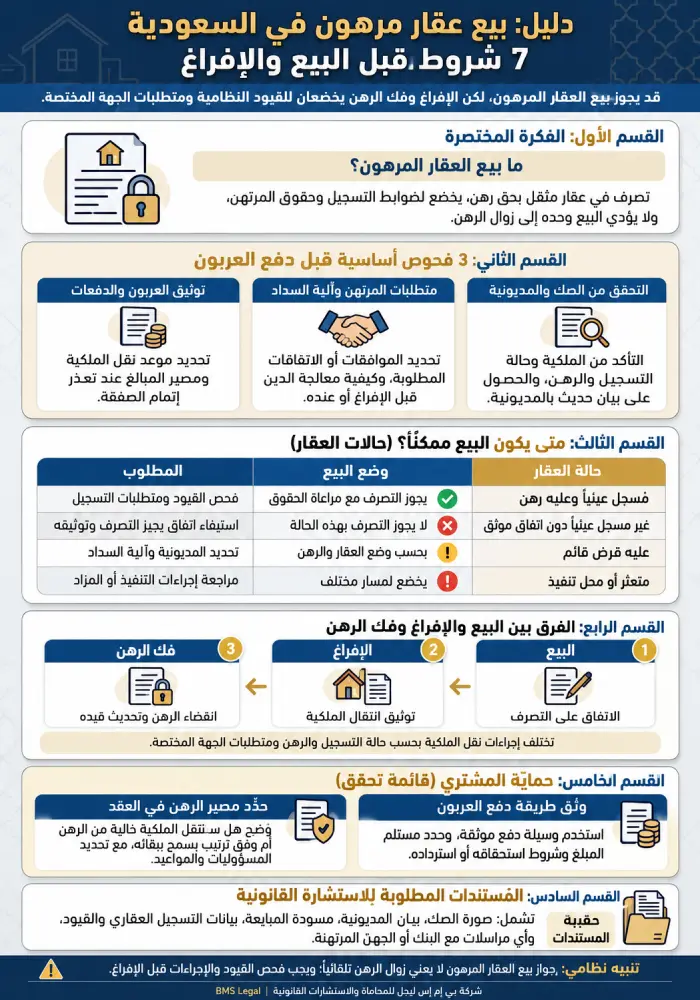
بيع عقار مرهون في السعودية جائز في حالات نظامية محددة، سواء كان العقار بيتاً مرهوناً للبنك أو أرضاً مرهونة أو عقاراً مرتبطاً بجهة تمويل. لكن جواز التصرف لا يعني بالضرورة إمكانية إتمام الإفراغ مباشرةً؛ إذ يجب التحقق من حالة التسجيل العقاري، وحقوق الجهة المرتهنة، وشروط التمويل، وآلية معالجة المديونية.
عندي بيت مرهون للبنك، هل أقدر أبيعه؟ يتوقف الجواب على حالة العقار والقيد المسجل عليه. فالمادة الحادية عشرة من نظام الرهن العقاري المسجل تجيز التصرف في العقار المسجل وفق نظام التسجيل العيني للعقار، بينما تقيّد التصرف في العقار غير المسجل ما لم يوجد اتفاق موثق يجيز ذلك. وفي الحالتين، يجب مراعاة حقوق المرتهن ومتطلبات إتمام الصفقة.
وينطبق هذا التمييز أيضاً على بيع أرض مرهونة أو شراء عقار عليه قرض قائم؛ فلا يكفي الاتفاق على السعر أو دفع العربون قبل معرفة المديونية، وفحص الصك، والتحقق من الإجراء اللازم لنقل الملكية.
يوضح هذا الدليل 7 شروط ينبغي فحصها قبل بيع العقار المرهون، ومتى تُطلب موافقة الجهة المرتهنة أو معالجة الرهن، وكيفية تنظيم العقد والعربون والإفراغ بما يحمي حقوق أطراف الصفقة.
بيع عقار مرهون: الجواب السريع قبل أي التزام
هل يمكن بيع بيت أو أرض مرهونة قبل سداد القرض؟ نعم، قد يكون البيع ممكناً وفق حالة التسجيل العقاري وشروط الرهن، لكن انتقال الملكية وإتمام الإفراغ يتطلبان مراعاة الحقوق والقيود المسجلة على العقار. ولا تُعد موافقة البنك شرطاً نظامياً مطلقاً في جميع الحالات؛ إذ يختلف الحكم بحسب المادة الحادية عشرة من نظام الرهن العقاري المسجل، مع ضرورة مراعاة عقد التمويل وحقوق المرتهن.
قبل الاتفاق النهائي: اطلب معلومات المديونية، وتحقق من حالة الصك والرهن، وحدد مع الأطراف كيفية سداد الدين أو معالجة القيد وتوقيت الإفراغ، ولا تدفع العربون دون شروط مكتوبة تعالج تعثر الصفقة.
| الحالة | إمكانية البيع | الإجراء الأهم |
|---|---|---|
| عقار مرهون والبنك موافق | ممكن | توثيق موافقة المرتهن قبل الإفراغ |
| عقار غير مسجل وفق نظام التسجيل العيني ولا يوجد اتفاق موثق يجيز التصرف | لا يجوز للراهن التصرف فيه بهذه الحالة | استيفاء الاتفاق الموثق الذي يجيز التصرف قبل مباشرة البيع |
| عقار عليه قرض قائم | ممكن بشروط | تحديد المديونية وآلية السداد |
| عقار متعثر أو محل تنفيذ | مساره مختلف | فحص التنفيذ أو المزاد قبل الشراء |
7 شروط قبل دفع العربون في بيع عقار مرهون
هذه الشروط السبعة هي النقاط العملية التي يجب فحصها قبل دفع العربون أو توقيع عقد نهائي. وجودها لا يعني أن الصفقة خالية من المخاطر، لكنه يقلل التعطل الناتج عن الرهن أو رفض المرتهن أو غموض المديونية.
- التحقق من ملكية البائع أو صحة وكالته
يجب التأكد من أن البائع هو المالك الصحيح للعقار، أو أن لديه وكالة تخوله البيع والإفراغ. أي خلل في الصفة قد يجعل العقد قابلاً للنزاع. - فحص الصك ومعرفة حالة الرهن
لا يكفي الاطلاع على صورة قديمة من الصك؛ لأن الاستعلام عن حالة الصك العقاري قد يكشف قيداً مؤثراً يمنع الإفراغ أو يربطه باستيفاء متطلبات الجهة المرتهنة - معرفة قيمة المديونية من مصدر موثق
يجب طلب خطاب مديونية حديث، لأن المبلغ قد يتغير بسبب أقساط متأخرة أو شروط سداد مبكر. - الحصول على موافقة المرتهن عند الحاجة
موافقة البنك أو الجهة المرتهنة قد تكون شرطاً رئيسياً لإتمام الإفراغ أو قبول البيع. - تحديد طريقة سداد المديونية
يجب أن يوضح العقد هل يسدد البائع الدين، أم يستخدم جزءاً من ثمن البيع لسداد المرتهن. - توثيق مصير العربون عند تعطل الإفراغ
يجب تحديد هل يعود العربون للمشتري إذا رفض المرتهن أو تعذر فك الرهن خلال المدة المتفق عليها. - ربط دفع باقي الثمن بالإفراغ أو فك الرهن
لا يفضل دفع كامل الثمن قبل وضوح مسار نقل الملكية أو إزالة القيد من الصك.
هل يجوز بيع العقار المرهون؟
يجوز بيع عقار مرهون في السعودية وفق الضوابط النظامية، لكن الحكم يختلف بحسب حالة تسجيل العقار. فوفق المادة الحادية عشرة من نظام الرهن العقاري المسجل، يجوز للراهن التصرف في العقار المسجل وفق نظام التسجيل العيني للعقار، أما العقار غير المسجل وفق ذلك النظام فلا يجوز التصرف فيه إلا باتفاق يجيز ذلك، ويُوثّق في صكه وسجله.
وماذا عن بيع أرض مرهونة؟ تخضع الأرض المرهونة للأحكام نفسها من حيث التصرف في العقار المرهون، سواء كان الرهن لصالح بنك أو جهة تمويل أخرى. فوجود الرهن لا يعني حظر البيع في جميع الحالات، لكنه يقتضي التحقق من حالة التسجيل والقيود وحقوق المرتهن قبل إتمام الصفقة.
ويجب التمييز بين جواز التصرف في العقار وإمكان إتمام نقل ملكيته خاليةً من الرهن؛ فبيع العقار لا يؤدي بذاته إلى انقضاء الدين أو زوال حق المرتهن. ولهذا ينبغي التحقق من المديونية وآلية التعامل مع الرهن، وتحديد التزامات البائع والمشتري قبل دفع العربون أو مباشرة الإفراغ.
ولفهم المتطلبات العامة التي تنطبق على المبايعة، إلى جانب الأحكام الخاصة بالرهن، يمكن الرجوع إلى شروط بيع العقار في النظام السعودي.
إجراءات بيع العقار المرهون خطوة بخطوة
تبدأ إجراءات بيع العقار المرهون في السعودية بالتحقق من وضع العقار والرهن قبل توقيع العقد أو دفع العربون. وتختلف طريقة إتمام البيع بحسب حالة التسجيل العقاري، وشروط الرهن، وموقف الجهة المرتهنة، وآلية معالجة المديونية.
فيما يلي 8 خطوات عملية لتنظيم الصفقة:
- التحقق من ملكية العقار: مراجعة الصك أو السجل العقاري والتأكد من هوية المالك وصلاحية من يتولى البيع.
- فحص الرهن والتسجيل العقاري: تحديد الجهة المرتهنة، وطبيعة القيد، وما إذا كان العقار مسجلاً وفق نظام التسجيل العيني للعقار، لأن ذلك يؤثر في ضوابط التصرف.
- معرفة المديونية القائمة: طلب بيان حديث بالمديونية من البنك أو الجهة الممولة، عند وجود تمويل قائم، والتحقق من شروط السداد المبكر إن وجدت.
- تحديد المتطلبات النظامية والتعاقدية: مراجعة عقد الرهن والتمويل لمعرفة مدى الحاجة إلى اتفاق موثق يجيز التصرف أو موافقة الجهة المرتهنة أو اتخاذ إجراء آخر.
- الاتفاق على طريقة سداد الالتزامات: تحديد ما إذا كان البائع سيسدد الدين قبل الإفراغ، أو سيُستخدم جزء من ثمن البيع لسداده، أو ستُعتمد آلية أخرى متفقة مع النظام وحقوق المرتهن.
- صياغة عقد مبايعة واضح: بيان حالة الرهن والالتزامات القائمة وموعد نقل الملكية، مع تنظيم العربون والدفعات وشروط استردادها أو آثار تعثر الصفقة.
- استيفاء متطلبات التعامل مع الرهن: تنفيذ ما يلزم بحسب حالة العقار والاتفاقات القائمة، سواء بالحصول على الموافقة المطلوبة، أو سداد الدين وفك الرهن، أو اتخاذ الإجراء النظامي الذي يسمح بإتمام التصرف مع بقاء حقوق المرتهن.
- إتمام نقل الملكية وتوثيق العملية: استكمال إجراءات الإفراغ أو التسجيل لدى الجهة المختصة، والتحقق من حالة الرهن والحقوق المسجلة بعد إتمام التصرف.
بعد استيفاء متطلبات الرهن والاتفاق على آلية سداد المديونية، يمكن الرجوع إلى دليل إجراءات نقل ملكية العقار في السعودية للتعرف على خطوات الإفراغ أو التسجيل العقاري والمستندات المطلوبة لإتمام نقل الملكية.
تنبيه قبل دفع العربون: عند بيع بيت مرهون للبنك أو شراء أرض مرهونة، لا يكفي الاتفاق على الثمن. يجب التحقق من إمكانية إتمام نقل الملكية، وتوثيق التزامات الأطراف ومصير المبالغ المدفوعة إذا تعذر التنفيذ.
وتزداد أهمية التحقق من ملكية العقار في السعودية عندما تكون الصفقة مرتبطة برهن قائم أو مديونية أو وكالة بيع؛ لأن صحة الملكية وحدود سلطة التصرف من المسائل الأساسية قبل إتمام العقد.
التكاليف والمسؤوليات في بيع العقار المرهون
تحديد المسؤوليات المالية يمنع كثيراً من النزاعات. في بعض الصفقات، يستخدم جزء من ثمن البيع لسداد المديونية، وفي صفقات أخرى يلتزم البائع بفك الرهن قبل الإفراغ.
| البند | من يتحمله غالباً؟ | ما الذي يجب توثيقه؟ |
|---|---|---|
| المديونية القائمة | البائع أو من ثمن البيع | خطاب المديونية وطريقة السداد |
| العربون | المشتري | مصيره عند رفض المرتهن أو تعطل الإفراغ |
| فك الرهن | بحسب الاتفاق | من يطلبه ومتى وما أثر التأخير |
| الإفراغ | بحسب الاتفاق | موعد الإفراغ وشروط اكتمال المستندات |
| فروقات المديونية | من يحدده العقد | هل يتحملها البائع أم تخصم من الثمن |
| المراجعة القانونية | الطرف طالب الخدمة | نطاق المراجعة والمستندات المطلوبة |
لا يكفي أن يتفق الطرفان شفهياً على هذه المسائل. يجب أن تظهر بوضوح في عقد البيع، لأن أي غموض قد يتحول إلى مطالبة باسترداد العربون أو فسخ العقد أو تعويض.
لا تتوقف الصورة المالية عند المديونية أو العربون؛ فقد تؤثر ضريبة التصرفات العقارية عند نقل الملكية في تقدير التكلفة قبل إتمام الإفراغ.
إفراغ العقار المرهون وفك الرهن
إفراغ العقار المرهون في السعودية يتطلب التحقق من وضع الرهن واستيفاء متطلبات نقل الملكية لدى الجهة المختصة. ويجب التمييز بين جواز بيع العقار من الناحية النظامية وبين الإجراءات اللازمة لتسجيل انتقال ملكيته؛ فقد يكون التصرف جائزاً مع استمرار الرهن، لكن إتمام الإفراغ يخضع للمتطلبات والإجراءات المعمول بها.
متى يلزم فك الرهن قبل إفراغ العقار؟
يكون فك الرهن ضرورياً لإتمام الصفقة بالصورة المتفق عليها عندما يشترط المشتري انتقال الملكية خاليةً من الرهن، أو عندما تتطلب آلية التمويل سداد الدين وإزالة القيد قبل الإفراغ. أما في الحالات التي يسمح فيها النظام والإجراءات بنقل ملكية العقار مع بقاء الرهن، فلا يؤدي البيع وحده إلى سقوط حق المرتهن.
وتوضح وزارة العدل ضمن متطلبات إفراغ العقار المرهون ضرورة تقديم موافقة المرتهن. ولهذا يجب التحقق من المتطلبات الإجرائية المطبقة على العقار قبل تحديد موعد الإفراغ، وعدم الاكتفاء بجواز التصرف الوارد في المادة الحادية عشرة من نظام الرهن العقاري المسجل.
ماذا يحدث بعد سداد المديونية؟
تنص المادة السابعة والثلاثون من نظام الرهن العقاري المسجل على أن الرهن ينفك بانقضاء جميع الدين الموثق به. ومع ذلك، ينبغي التأكد من استكمال الإجراءات اللازمة لتحديث حالة الرهن في السجل العقاري أو الصك؛ لأن إثبات السداد وحده لا يغني عملياً عن التحقق من إزالة القيد.
وإذا تأخر البنك أو الجهة المرتهنة في استكمال فك الرهن بعد سداد الدين، فيُوصى بالاحتفاظ بإثبات السداد، وطلب فك الرهن، والمراسلات المتعلقة بالتأخير، ثم مراجعة الالتزامات التعاقدية لتحديد الإجراء المناسب.
ولمعرفة المتطلبات المرتبطة بانتقال الملكية بعد الاتفاق على البيع، يمكن مراجعة دليل إفراغ العقار في السعودية قبل استكمال الإجراءات.
شراء عقار مرهون: نقاط الحذر للمشتري
شراء عقار مرهون في السعودية قد يكون خياراً ممكناً، لكن المشتري يحتاج إلى التحقق من الحقوق والالتزامات التي قد تؤثر في نقل الملكية أو الانتفاع بالعقار بعد الشراء. ولا يكفي التأكد من موافقة البائع أو مناسبة السعر؛ إذ يجب معرفة وضع الرهن، وطبيعة القيد المسجل، وكيفية حماية المبالغ المدفوعة.
قبل إتمام الشراء، انتبه إلى ثلاث مسائل أساسية:
- استمرار الرهن بعد البيع: قد ينتقل العقار إلى المشتري مع بقاء حق المرتهن في الحالات المسموح بها نظاماً. لذلك يجب التأكد من وضع الرهن بعد نقل الملكية، وعدم افتراض زواله بمجرد الإفراغ.
- المديونية وثمن العقار: يجب تحديد المبلغ المستحق للجهة المرتهنة، ومن يتحمل سداده، وكيفية التعامل مع أي فرق بين المديونية والثمن المتفق عليه.
- حماية الدفعات والعربون: ينبغي أن يحدد عقد المبايعة موعد الإفراغ، وشروط استحقاق الدفعات، ومصير العربون عند تعذر استكمال الصفقة، والالتزامات المترتبة على كل طرف وفق الاتفاق والأحكام النظامية.
ما الذي يحدث إذا تعذر نقل الملكية بعد دفع العربون؟ لا يمكن الجزم بحق المشتري في استرداد المبلغ أو التعويض دون مراجعة العقد وسبب التعثر. فقد يختلف الأثر بحسب الشروط المتفق عليها، ومسؤولية كل طرف، وطبيعة العائق الذي منع إتمام التصرف.
ولهذا قد تساعد مراجعة محامي عقاري في جدة لدى شركة بي إم إس ليجل في فحص عقد المبايعة والحقوق المسجلة وتحديد المخاطر القانونية قبل الالتزام المالي.
عقد بيع عقار مرهون
عقد بيع عقار مرهون في السعودية يجب أن يحدد التزامات البائع والمشتري بشأن الرهن القائم، لا أن يكتفي ببيانات العقار والثمن. فالمسألة الأساسية هي معرفة من يتحمل المديونية، وما الإجراء المتفق عليه لإتمام نقل الملكية، وما الذي يحدث إذا تعذر تنفيذ الصفقة بسبب قيد الرهن أو متطلبات الجهة المرتهنة.
وللحد من النزاعات، ينبغي أن يتضمن العقد بنوداً واضحة تعالج المسائل التالية:
- حالة الرهن: الإفصاح عن الجهة المرتهنة والحقوق المسجلة، وبيان ما إذا كان البيع يستهدف نقل الملكية خاليةً من الرهن أو وفق ترتيب نظامي آخر.
- مسؤولية سداد الدين: تحديد الطرف الملزم بالسداد، وإمكانية تخصيص جزء من ثمن البيع للمديونية، وكيفية التعامل مع أي اختلاف في المبلغ المستحق.
- شروط إتمام الصفقة: تحديد المتطلبات الواجب استيفاؤها، والمسؤول عن تنفيذها، والمدة المتفق عليها لإتمام الإفراغ.
- العربون والدفعات: بيان طبيعة كل مبلغ مدفوع، وشروط استحقاقه أو رده، وآثار تعذر التنفيذ أو تأخر أحد الطرفين.
- الإخلال بالعقد: تحديد الحقوق والإجراءات المتفق عليها عند عدم الوفاء بالالتزامات، بما يتفق مع الأحكام النظامية.
تنبيه بشأن العربون: وفق المادة الرابعة والأربعين من نظام المعاملات المدنية، فإن دفع العربون عند إبرام العقد يفيد، في الأصل، حق دافعه وحده في العدول مع عدم استرداده إذا عدل، ما لم يتفق الطرفان على خلاف ذلك. ولهذا يجب النص بوضوح على مصير العربون عند رفض الجهة المرتهنة أو تعذر الإفراغ، وعدم افتراض استرداده تلقائياً.
ولا يُنصح بالاكتفاء بعبارات عامة مثل «يلتزم البائع بفك الرهن لاحقاً» دون تحديد المدة، والإجراء المطلوب، والآثار المترتبة على عدم التنفيذ؛ لأن ذلك قد يفتح باب النزاع حول الثمن أو الفسخ أو التعويض.
المستندات المطلوبة قبل الاستشارة
قبل طلب مراجعة قانونية حول بيع عقار مرهون، جهز المستندات التي تساعد على تقييم الحالة بسرعة. الهدف هو معرفة وضع الصك، قيمة المديونية، موقف المرتهن، ومدى حماية العقد للعربون والإفراغ.
المستندات المهمة:
- صورة الصك أو بيانات الوثيقة العقارية.
- عقد البيع أو مسودة عقد المبايعة.
- خطاب المديونية من البنك أو الجهة المرتهنة.
- أي موافقة أو رفض صادر من المرتهن.
- إيصالات دفع العربون أو الدفعات المقدمة.
- مراسلات البائع والمشتري والوسيط.
- بيانات البنك أو الصندوق المرتبط بالرهن.
- أي إعلان بيع أو اتفاق سابق بين الأطراف.
هذه المستندات لا تعني أن النتيجة مضمونة، لكنها تساعد على تحديد المسار الأقرب. قد يكون المسار تعديل العقد، أو طلب فك الرهن، أو استرداد العربون، أو معالجة تعطل الإفراغ.
النزاعات الشائعة في بيع عقار مرهون
النزاعات في بيع عقار مرهون غالباً لا تبدأ بسبب الرهن فقط، بل بسبب ضعف العقد أو غياب المستندات. وقد يظهر الخلاف حول العربون، أو رفض البنك، أو تأخر فك الرهن، أو إخفاء القيد عن المشتري.
أكثر النزاعات شيوعاً:
- البائع لم يفك الرهن بعد توقيع العقد.
- البنك رفض الموافقة على البيع أو الإفراغ.
- المشتري دفع عربوناً ثم تعطل الإفراغ.
- ظهرت مديونية أعلى من المتفق عليه.
- البائع لم يستخدم الدفعة لسداد القرض.
- أحد الأطراف طلب فسخ العقد.
- المشتري طالب بتعويض عن التعطيل.
عند حدوث نزاع، لا تبدأ بالمطالبة العامة فقط. اجمع العقد، وسندات الدفع، وخطاب المديونية، ومراسلات البنك، وأي موافقة أو رفض من المرتهن، ثم حدد سبب تعطل الإفراغ.
بيع العقار المرهون بالمزاد العلني
بيع العقار المرهون بالمزاد العلني يختلف عن البيع الطوعي بين بائع ومشتري. فهو غالباً يرتبط بتعثر أو تنفيذ أو مسار قضائي يهدف إلى استيفاء حق الدائن وفق الإجراءات النظامية.
قبل شراء عقار مرهون بالمزاد، تحقق من:
- الجهة المشرفة على المزاد.
- وصف العقار وحدوده ومساحته.
- وجود رهون أو قيود أخرى.
- شروط المشاركة والسداد.
- أثر رسو المزاد على الرهن.
- موعد نقل الملكية بعد السداد.
- هل توجد منازعات قائمة على العقار.
حالات خاصة في العقار المرهون
ليست كل صفقات العقار المرهون متشابهة. فقد يكون العقار ممولاً من بنك تجاري، أو مرتبطًا بالصندوق العقاري، أو معروضاً قبل سداد كامل التمويل، أو داخل ترتيب يتضمن نقل رهن أو إحلال.
أبرز الحالات التي تحتاج فحصاً أدق:
- بيت مرهون للبنك: يبدأ التعامل معه من خطاب المديونية، لا من إعلان البيع أو الاتفاق الشفهي.
- عقار عليه قرض عقاري: يجب أن يوضح العقد كيف سيُسدد الالتزام القائم قبل الإفراغ أو من ثمن الصفقة.
- تمويل مرتبط بالصندوق العقاري: يحتاج مراجعة شروط البرنامج والجهة المرتبطة به قبل تطبيق أي مسار بيع.
- عقار لم يكتمل سداد تمويله: لا يمنع وجود التمويل القائم البيع في جميع الحالات، لكن يجب التحقق من حالة التسجيل العقاري، والقيود المسجلة، وشروط عقد التمويل، ومتطلبات الجهة المرتهنة قبل الاتفاق على نقل الملكية.
- نقل الالتزام أو استمرار الرهن بعد البيع: يجب التمييز بين انتقال ملكية العقار مع بقاء الرهن، وبين انتقال المسؤولية الشخصية عن الدين إلى طرف آخر. ولا يكفي اتفاق البائع والمشتري وحده لترتيب انتقال الدين؛ بل تُراجع موافقة الدائن والمتطلبات النظامية والتعاقدية بحسب طبيعة العملية.
متى تحتاج إلى محامي عقارات؟
تحتاج إلى محامي عقارات عندما تكون الصفقة مرتبطة برهن قائم، أو مديونية، أو عربون، أو موافقة بنك. هذه الحالات لا يناسبها عقد عام أو وعود شفهية، لأنها ترتبط بمستندات وتمويل وإفراغ.
تظهر الحاجة إلى المراجعة القانونية في الحالات التالية:
- قبل توقيع عقد بيع عقار مرهون.
- عند دفع عربون أو دفعة مقدمة.
- عند رفض البنك أو تأخره في فك الرهن.
- عند عدم وضوح خطاب المديونية.
- عند وجود شرط إفراغ أو موافقة مرتهن.
- عند تعطل الإفراغ بعد توقيع العقد.
- عند مطالبة أحد الأطراف بالفسخ أو التعويض.
إذا كانت الصفقة مرتبطة برهن أو مديونية أو عربون، فإن التواصل معنا وإرسال تفاصيل الحالة يساعد على فحص الصك والعقد وخطاب المديونية قبل اتخاذ الخطوة التالية.
الأسئلة الشائعة حول بيع عقار مرهون
هل يمكن بيع أرض مرهونة قبل سداد الدين؟
يمكن التصرف في الأرض المرهونة وفق ضوابط نظام الرهن العقاري المسجل. ويختلف الحكم بحسب تسجيل العقار وفق نظام التسجيل العيني؛ لذلك يجب التحقق من حالة التسجيل وحقوق المرتهن ومتطلبات نقل الملكية قبل إتمام البيع.
هل ينتقل القرض إلى المشتري عند شراء عقار مرهون؟
لا يؤدي انتقال ملكية العقار المرهون وحده إلى انتقال المسؤولية الشخصية عن الدين إلى المشتري. لكن العقار قد يبقى ضامناً للدين، وفق حالة الرهن، ما لم يُعالج الحق المسجل أو يُرتب انتقال الالتزام بطريقة نظامية.
كيف يمكن سداد قرض البائع من ثمن بيع العقار؟
يمكن تنظيم سداد المديونية من ثمن الصفقة وفق اتفاق واضح وآلية تقبلها الجهة المرتهنة. ويجب توثيق المبلغ الذي سيُخصص للسداد، وطريقة الدفع، وتوقيت الإفراغ، ومصير المبالغ إذا تعذر إتمام البيع.
هل يسترد المشتري العربون إذا رفض البنك إتمام البيع؟
لا يمكن الجزم باسترداد العربون لمجرد رفض البنك. ويتوقف الأمر على طبيعة المبلغ المدفوع، وشروط العقد، وسبب تعثر الصفقة. وتُراعى أحكام العربون في نظام المعاملات المدنية وما اتفق عليه الطرفان بصورة صحيحة.
ما الإجراء إذا رفض البائع فك الرهن بعد توقيع العقد؟
يبدأ المشتري بمراجعة الالتزامات الواردة في العقد، والمدة المحددة لفك الرهن أو الإفراغ، ثم يجمع مستندات السداد والمراسلات. وبعد تحديد سبب الإخلال، يمكن تقييم المطالبة بالتنفيذ أو الفسخ أو استرداد المبالغ أو التعويض بحسب الحالة.
بيع عقار مرهون في السعودية يتطلب التمييز بين جواز البيع وإجراءات نقل الملكية وفك الرهن. فقبل دفع العربون أو توقيع عقد المبايعة، ينبغي التحقق من حالة التسجيل العقاري، والحقوق المسجلة للمرتهن، وقيمة المديونية، وآلية إتمام الإفراغ.
ولا يكون فك الرهن شرطاً مطلقاً لكل تصرف، لكن إتمام الصفقة يجب أن يراعي المتطلبات النظامية والإجرائية وحقوق الأطراف. وعند وجود خلاف حول الموافقة أو السداد أو تعثر نقل الملكية، تساعد مراجعة المستندات مع محامٍ عقاري في تحديد الخيارات القانونية المناسبة قبل التصعيد.
مصادر المقال:
- نظام الرهن العقاري المسجل — المواد 11 و27 و37 المتعلقة بالتصرف في العقار، والحائز، وانفكاك الرهن.
- نظام المعاملات المدنية — المادة 44 المتعلقة بالعربون.
- وزارة العدل: آلية ومتطلبات تسجيل الملكية العقارية — متطلبات إفراغ العقار المرهون.
- الهيئة العامة للعقار: نقل ملكية العقارات المسجلة عينياً — متطلبات نقل الملكية.
- هيئة الزكاة والضريبة والجمارك: نظام ضريبة التصرفات العقارية — المرجع المتعلق بالتكاليف الضريبية.
إخلاء المسؤولية القانونية: المعلومات الواردة في هذا المقال للتوعية القانونية العامة وفق الأنظمة السعودية، ولا تُعد استشارة قانونية خاصة أو بديلاً عن مراجعة الصك وعقد التمويل والمديونية والمستندات المرتبطة بكل صفقة.